CNJ e Banco Central avançam na regulação das cessões de precatórios
Nota técnica em pauta na sessão virtual de 8 a 16 de outubro propõe registro nacional, formalização das operações e controle da cadeia de titularidade.
O Conselho Nacional de Justiça (CNJ) examina, na sessão virtual de 8 a 16 de outubro de 2026, a Nota Técnica Conjunta CNJ/BCB sobre cessões de precatórios, assinada em 2 de outubro com o Banco Central. O documento propõe um registro nacional das operações e novas exigências de formalização e controle.
A nota subsidia dois atos normativos complementares: um do CNJ, voltado aos efeitos da cessão no regime judicial dos precatórios, e outro do Banco Central, sobre a infraestrutura de registro. As exigências propostas dependem da edição desses atos e de suas regras de transição. As cessões continuam sujeitas ao ordenamento, às regras dos tribunais e aos atos específicos aplicáveis.
Registro nacional e fracionamento
A proposta chega a um mercado em que a cessão é o meio pelo qual o credor converte um direito reconhecido em dinheiro sem esperar todo o ciclo de pagamento público, enquanto o comprador assume prazo, riscos e custos até o levantamento. O desafio da regulação é dar segurança a essa troca sem reduzir a liquidez que a justifica.
O eixo da nota é um registro nacional capaz de identificar o titular de cada crédito ou fração, reconstruir a cadeia de cessões, apontar ônus e impedir alienações conflitantes, integrado aos tribunais e ao SisPreq. A Lummen, que atua na aquisição de precatórios, apoia essa direção. O registro reduz assimetrias de informação e amplia a confiança de credores, investidores e órgãos de controle, desde que respeite a proteção de dados e a autoridade do tribunal sobre o crédito, com custos proporcionais para não inviabilizar créditos menores. Informação clara ao cedente sobre preço, valor líquido, riscos e retenções completa o desenho.
No fracionamento, o item 20 da versão analisada não fixa valor mínimo rígido, percentual mínimo abstrato de fração nem número máximo automático de frações, e prevê que alertas não invalidem o negócio por si sós. Essa diretriz merece chegar ao ato final. A cessão parcial permite ao credor obter a liquidez necessária e conservar o restante do patrimônio; pisos monetários uniformes e tetos mecânicos de frações podem excluir créditos menores e induzir a venda de parcela maior do que o titular deseja. O combate ao fracionamento artificial deve se apoiar em critérios objetivos, decisão fundamentada e oportunidade de esclarecimento.
Procuração e acesso do credor
O item 9 propõe que o uso de procuração seja excepcional, com exigências de especificidade, contemporaneidade, prazo e identificação das condições da operação. Nesse desenho, importa separar a representação do credor dos instrumentos que transferem, na prática, o resultado econômico do crédito e demandam controles próprios de titularidade.
A verificação de identidade, capacidade, poderes expressos e vontade informada cumpre uma função de proteção. O ponto sensível é converter a representação regular por procuração pública em exceção. Idosos, pessoas com mobilidade reduzida e credores residentes no exterior ou longe dos centros de atendimento podem precisar de um representante para exercer sua autonomia. Uma alternativa compatível com os objetivos da nota, e que a Lummen defende, é admitir mandato público com poderes específicos e condições econômicas determinadas ou determináveis, com confirmação adicional quando houver dúvida concreta, reservando controles próprios à procuração em causa própria e às figuras que lhe equivalem.
Os dados do TRF3 e a formação do preço
A nota registra 2.362 cessões comunicadas ao TRF3 em 2025, das quais 622 foram analisadas, com deságio médio de 31,32% e casos extremos acima de 90%. Os dados descrevem a amostra analisada em um tribunal, não uma média nacional. Tampouco permitem concluir, por si só, como se comportam créditos estaduais e municipais, sujeitos a regimes e filas distintos.
Na prática, o preço de uma cessão resulta do tempo esperado até o recebimento, do regime e do comportamento de pagamento do devedor, da atualização aplicável, do custo de oportunidade do capital, dos riscos jurídicos e operacionais e dos custos de diligência jurídica e documental, formalização e providências até o levantamento. Um deságio alto pode indicar abuso, mas também uma fila longa diante de um devedor em regime especial. A decisão do CJF de 06/10/2026 seguiu essa linha ao separar a magnitude do deságio de uma presunção de irregularidade e recomendar cautelas baseadas nas circunstâncias concretas.
Tempo, atualização e valor presente
Um crédito de R$ 100 mil cujo pagamento depende de fila longa não equivale a R$ 100 mil hoje. Para requisitórios federais não tributários, a EC 136/2025 prevê atualização pelo IPCA e juros simples de 2% ao ano, limitados pela Selic, sem juros de mora no período constitucional de pagamento tempestivo; créditos tributários têm regra própria. Essa remuneração pode ficar abaixo do custo de oportunidade do capital. O CDI, nessa comparação, é referência de mercado, não remuneração mínima garantida nem sinônimo de Selic ou Tesouro.
Uma simulação da Lummen isola apenas o efeito do tempo: crédito de R$ 100 mil, crescimento hipotético de 5% ao ano e taxa de desconto hipotética de 12% ao ano. Com recebimento único em 2, 5 ou 10 anos, o valor presente seria de cerca de R$ 87,9 mil, R$ 72,4 mil e R$ 52,4 mil. As taxas não representam CDI vigente, regra legal de atualização ou retorno prometido; riscos, custos e tributos ficaram de fora. Nem todo deságio elevado decorre de abuso, e nem toda diferença de preço se explica só pela espera.
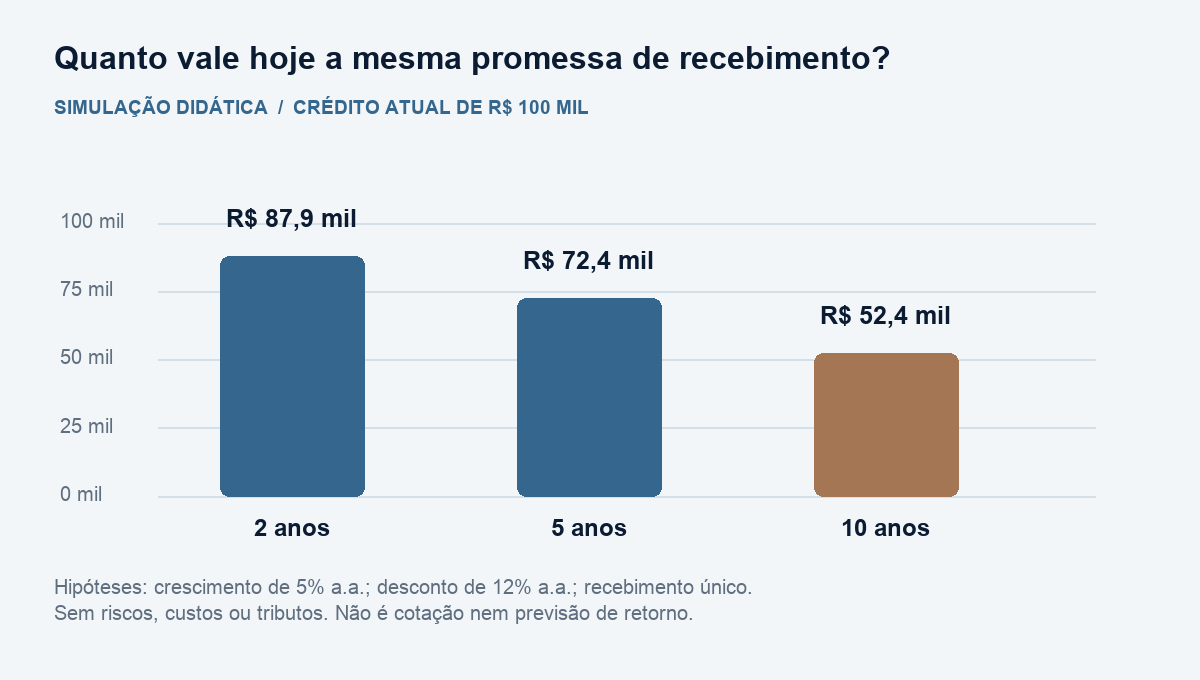
Simulação didática da Lummen: recebimento único, crescimento hipotético de 5% ao ano e desconto hipotético de 12% ao ano. Sem riscos, custos ou tributos; não constitui cotação nem previsão de retorno.
Cessão antes do requisitório
Os itens 14 e 15 da nota não declaram nulidade civil abstrata das cessões anteriores ao requisitório; distinguem efeitos contratuais, processuais e perante o tribunal. A sucessão na execução tem disciplina própria no CPC e no Tema 1 do STJ, e o art. 44, § 2º, da Resolução CNJ 303/2019 já contempla cessão total anterior à elaboração do ofício, observados os requisitos de cessibilidade.
A distinção que importa preservar no ato final separa expectativa litigiosa de crédito definitivamente estabilizado. O trânsito em julgado isolado não basta: é preciso direito reconhecido, valor definido e execução estabilizada. Um crédito nessas condições não deveria ser equiparado a expectativa ainda litigiosa só porque o ofício ainda não foi apresentado. O registro documenta a operação e sua cadeia, mas não substitui o exame judicial de titularidade, disponibilidade e condições de pagamento.
Depois de anos de discussão judicial, mesmo o crédito definitivo enfrenta calendário. Um precatório federal apresentado em 03/02/2026, logo após o corte de 1º de fevereiro, entra pela regra do art. 100, § 5º, no ciclo de apresentação de 2027, com pagamento até o fim de 2028: quase 35 meses desde a apresentação. É o horizonte final do ciclo ordinário no exemplo, não previsão de data nem espera mínima. O marco é a apresentação ao tribunal, não a emissão isolada; entes subnacionais têm filas e limites próprios.
Os próximos passos da regulação
A nota não institui suspensão geral das cessões nem invalidação automática de contratos. O item 22 propõe preservar a validade formal das cessões celebradas sob o regime então vigente em cada tribunal, com exigência prospectiva e escalonada da escritura, ressalvadas obrigações locais anteriores, e registro eletrônico pleno condicionado à infraestrutura nacional e à regulação do Banco Central. Os prazos de formalização cogitados, como três dias úteis para a comunicação notarial, cinco dias para juntada aos autos e cinco dias para informar o recebimento ao cedente, são prazos propostos para essas providências, não datas gerais de entrada em vigor.
Isso não significa que nada mude até o ato do CNJ. A Resolução CMN 5.343/2026 já foi publicada: a vedação a novas aplicações, diretas ou indiretas, de FIDC e FIC-FIDC em direitos judiciais ou arbitrais sem liquidez, certeza e exigibilidade definitivas vigora a partir de 13/10/2026; os deveres de avaliação e transparência do art. 1º-B, a partir de 04/01/2027. Não se trata de proibição indistinta de toda cessão anterior ao requisitório; cada fundo e ativo observa seu enquadramento.
Na Justiça Federal, a decisão do CJF de 06/10 determinou cumprimento imediato de medidas sobre regularidade da expedição, em procedimento sujeito a referendo. A Portaria Normativa AGU 225/2026 traz calendário próprio para a comunicação de cessões federais, com vigência 180 dias após a publicação de 10/06/2026. Esses atos valem independentemente da proposta em exame no CNJ.
Para credores e investidores, o quadro é de regulação em construção. A nota técnica, por si só, não altera as regras nem invalida automaticamente contratos existentes. A cessão continua sendo o caminho de liquidez para quem escolhe antecipar o ciclo público, e as operações regulares seguem sujeitas ao ordenamento e às normas já vigentes. Registro, transparência econômica e representação segura são compatíveis com a autonomia do credor, e é essa combinação que a Lummen defende no exame da proposta.
Fontes da análise
- Nota Técnica Conjunta CNJ/BCB, assinada em 02/10/2026. Versão fornecida para esta análise. Itens 5 (p. 7), 9 (p. 13), 11 (p. 14), 14-15 (pp. 17-24), 20 (pp. 34-36), 21 (pp. 37-39) e 22 (pp. 39-40). Numeração impressa do documento.
- CNJ: notícia de 06/10 e pauta oficial da sessão de 8 a 16/10/2026. Item 7, processo 0008310-14.2026.2.00.0000, relatoria da conselheira Andréa Cunha Esmeraldo. O título da página da pauta menciona 14ª sessão; seu corpo e a notícia identificam 15ª sessão. Usamos as datas e o processo.
- Constituição Federal e EC 136/2025. Art. 100, §§ 5º, 13 e 14; art. 3º da EC 136, que altera a EC 113/2021. Calendário e simulação não constituem previsão de pagamento.
- Código Civil, CPC e STJ, Tema Repetitivo 1. CC, arts. 286, 653 e 661; CPC, arts. 109 e 778. REsp 1.091.443/SP: regime de sucessão na execução, sem dispensar requisitos materiais de cessibilidade.
- Resolução CNJ 303/2019. Art. 44, § 2º: cessão total antes da elaboração do ofício precatório, observados os requisitos aplicáveis.
- Resolução CMN 5.343, de 24/09/2026. Publicada em 28/09/2026. Art. 1º: inclusão dos arts. 1º-A e 1º-B na Resolução 2.907/2001. Art. 2º: vigências em 13/10/2026 e 04/01/2027.
- Portaria Normativa AGU 225/2026. Publicada em 10/06/2026. Arts. 2º e 8º: comunicação ao ente devedor e vigência 180 dias após publicação.
- CJF: decisão de 06/10/2026, SEI 0921525. Processo 0003463-90.2026.4.90.8000. Cumprimento imediato das medidas urgentes de expedição, sujeito a referendo, e cautelas na análise das cessões.
Referência da análise: 08/10/2026. A proposta está em exame na sessão de 8 a 16 de outubro.
Investidores profissionais
Avalia cessões de precatórios para a sua carteira?
Converse com a Lummen sobre a análise do crédito, a formalização da cessão e os cenários de recebimento.
