Posso usar precatório para pagar ICMS? O que é permitido em SP — e o risco de multa de 100%
Precatório não abate ICMS corrente na GIA ou EFD. Entenda a multa de 100% em São Paulo e quando a dívida ativa pode ser paga com precatório.
Resposta curta
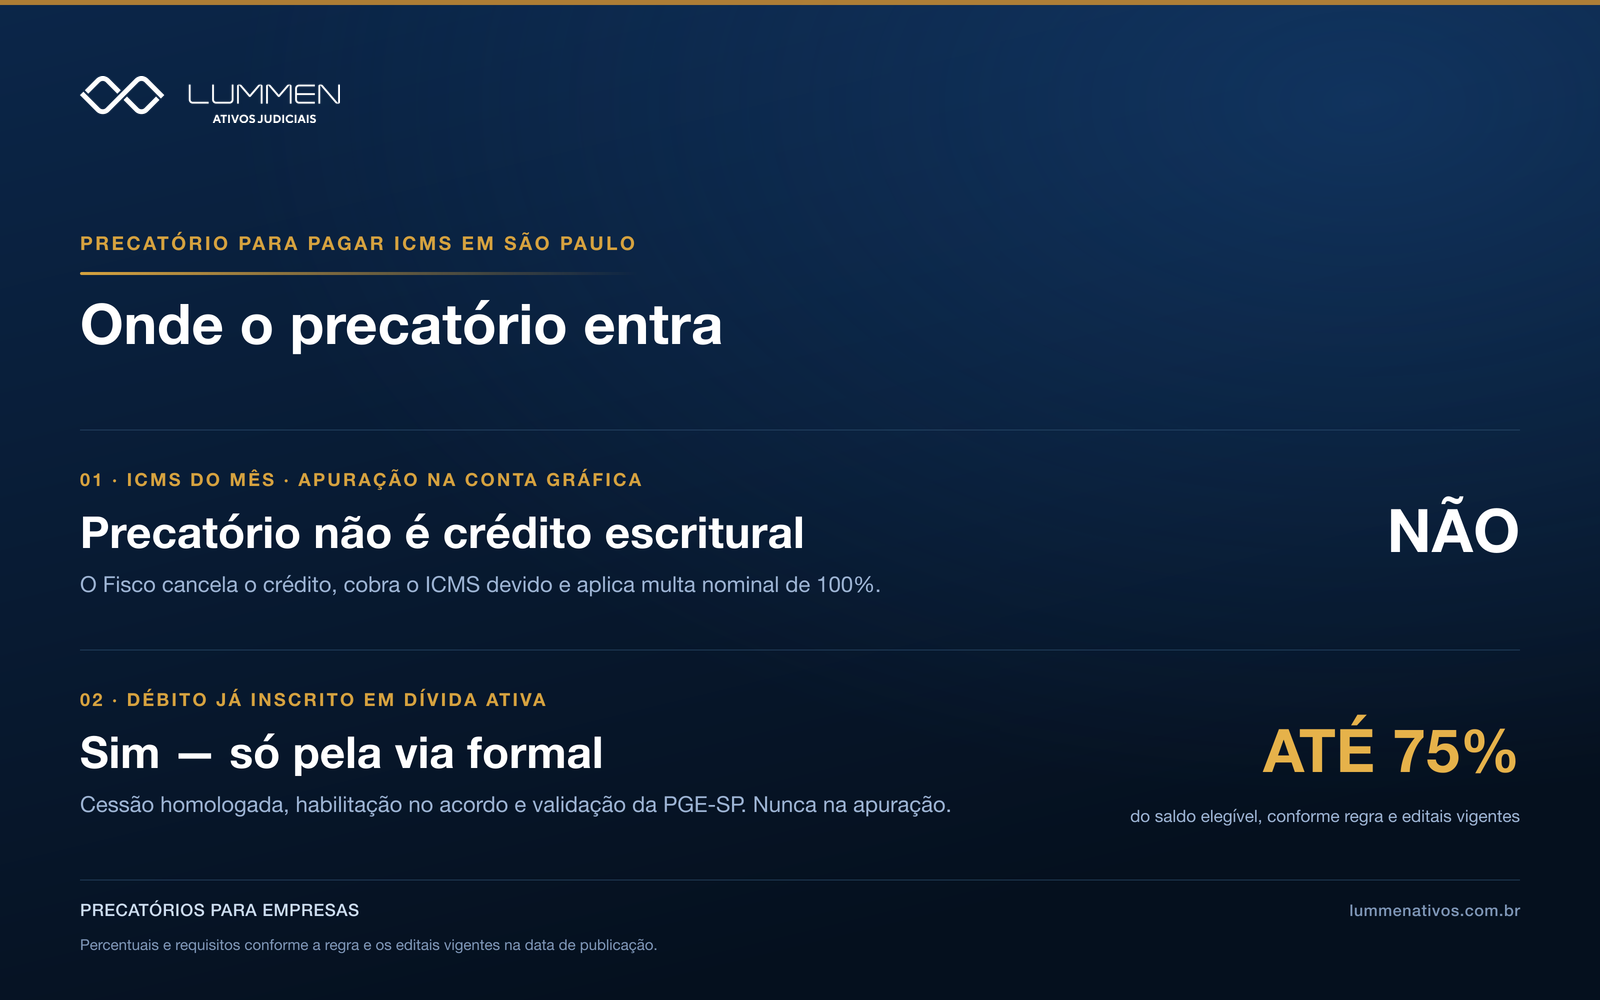
- Não é permitido lançar um precatório em “Outros Créditos” para reduzir o ICMS corrente do mês em São Paulo, seja o crédito próprio ou comprado de terceiro.
- O Fisco paulista prevê multa de 100% do crédito indevidamente escriturado, sem prejuízo da cobrança do imposto que deixou de ser recolhido.
- A via regular é outra: débito já inscrito em dívida ativa e incluído em transação, com precatório elegível, cessão regular e validação pela PGE-SP.
Precatório não é crédito escritural de ICMS
O ICMS é não cumulativo: o contribuinte pode descontar, nas condições da legislação, o imposto cobrado em operações anteriores. Um precatório, porém, é um crédito judicial contra o Poder Público. Comprar esse ativo com deságio não o transforma em crédito escritural de ICMS.
Por isso, a resposta à pergunta mais comum é objetiva: não se pode comprar um precatório e lançar seu valor unilateralmente na apuração mensal, na GIA ou na EFD, para pagar menos ICMS corrente.
O Comunicado CAT 46/2006 foi publicado justamente porque contribuintes estavam sendo orientados a fazer isso. A Sefaz-SP esclareceu que a compensação tributária depende de lei, que a não cumulatividade do ICMS não abrange precatórios e que a vedação alcança créditos próprios e adquiridos de terceiros.
O risco não é apenas perder o crédito
Em São Paulo, a Lei nº 6.374/1989, art. 85, II, “j”, prevê multa equivalente a 100% do valor do crédito indevidamente escriturado ou não estornado, sem prejuízo do recolhimento da própria importância.
Na prática, uma economia aparente de R$ 1 milhão pode levar o Fisco a cancelar o crédito lançado, cobrar o ICMS que não foi pago, aplicar multa nominal de R$ 1 milhão — antes de eventuais reduções legalmente aplicáveis — e exigir os demais acréscimos. Parecer jurídico, contrato particular ou deságio comercial, isoladamente, não substituem a autorização legal nem a validação do Fisco.
Quando o precatório pode ser usado em São Paulo
A via regular não passa pela apuração do imposto do mês. Ela começa quando o débito está inscrito em dívida ativa e é negociado em uma transação regida pela Lei paulista nº 17.843/2023 e pela Resolução PGE nº 6/2024, com alterações posteriores, além do edital aplicável.
No Acordo Paulista, conforme a modalidade aplicável, créditos líquidos, certos e exigíveis, próprios ou adquiridos de terceiros e reconhecidos pelo Estado podem liquidar, em regra, até 75% do saldo elegível depois dos descontos. O limite e as condições devem ser confirmados no edital e na regulamentação vigentes na data da adesão.
O fluxo é formal: a cessão precisa estar regular e homologada, o crédito deve ter valor líquido disponível, a reserva e o acordo de compensação passam pela Assessoria de Precatórios e a oferta é então processada na dívida ativa. A própria PGE-SP esclarece que um precatório cedido por terceiro só pode ser ofertado depois de a cessão ser homologada no processo de origem.
| Situação | É possível usar precatório? |
|---|---|
| ICMS corrente, apurado no mês | Não por lançamento unilateral em “Outros Créditos” |
| ICMS apenas declarado e ainda não inscrito | Não; antes da inscrição, o débito não é elegível à transação |
| Débito inscrito em dívida ativa e elegível à transação | Sim, se o precatório e todo o procedimento forem validados |
O que a Operação Distrato colocou em evidência
A Operação Distrato foi deflagrada em 15 de julho de 2026 pelo CIRA/SP — comitê formado por Sefaz-SP, MPSP e PGE-SP —, com apoio das Polícias Civil e Militar. A investigação apura uma suposta comercialização fraudulenta de créditos de ICMS. Segundo as autoridades, foram cumpridos 38 mandados de busca, 752 empresas foram autuadas e os autos superam R$ 3,8 bilhões.
A apuração segue em curso. Medidas de busca e apreensão não equivalem a condenação, e deve ser observada a presunção de inocência de todos os investigados.
Duas perguntas que a diligência precisa responder
Em uma diligência recente e independente, sem relação com a Operação Distrato e com os dados do contribuinte preservados, encontramos duas falhas autônomas. Primeiro, a empresa que teria usado o crédito não constava como cessionária nos autos do processo. Segundo, mesmo que a titularidade estivesse regular, a natureza daquele crédito não autorizava seu lançamento em “Outros Créditos” para reduzir o ICMS mensal.
Esse exemplo resume a diligência mínima:
- o contribuinte é o titular reconhecido do crédito nos autos, com cadeia de cessões íntegra e homologada?
- o crédito é líquido, certo, exigível e livre de impugnações, penhoras ou sobreposições?
- o débito está inscrito em dívida ativa e é elegível ao edital de transação vigente?
- há CVLD ou documento equivalente, reserva, acordo e validação do órgão competente?
- o efeito tributário ocorrerá pela plataforma e pelo procedimento oficial, sem lançamento unilateral na apuração mensal?
A regra geral também vale fora de São Paulo
O art. 100, § 11, da Constituição, na redação da EC 113/2021, permite que a lei do ente devedor discipline a oferta de precatórios para quitar débitos parcelados ou inscritos em dívida ativa. Isso não criou uma compensação automática com tributos correntes.
Cada ente precisa autorizar e regulamentar a operação. A União, por exemplo, admite precatórios federais próprios ou de terceiros para amortizar ou liquidar saldo transacionado na PGFN. Minas Gerais também possui vias regulamentadas para débitos inscritos, sujeitas a requisitos próprios.
O princípio é simples: precatório não funciona como moeda tributária por decisão unilateral do contribuinte. Onde a compensação existe, ela depende de lei, regulamento, elegibilidade do débito e validação formal do crédito.
Perguntas frequentes
Posso lançar precatório em “Outros Créditos” da GIA ou EFD para reduzir o ICMS do mês?
Não. O Comunicado CAT 46/2006 veda a escrituração de precatórios próprios ou adquiridos de terceiros como crédito na apuração do ICMS paulista. A compensação tributária depende de autorização legal específica.
Qual é a penalidade por escriturar precatório como crédito de ICMS em São Paulo?
A Lei paulista nº 6.374/1989 prevê multa de 100% do valor do crédito indevidamente escriturado ou não estornado, sem prejuízo da cobrança da própria importância e dos acréscimos aplicáveis.
Quando um precatório pode quitar débito de ICMS em São Paulo?
Quando o débito já está inscrito em dívida ativa e é elegível a uma transação regulamentada, como o Acordo Paulista. O precatório e o procedimento precisam ser validados pela PGE-SP; o limite é, em regra, de até 75% do saldo elegível, conforme a regulamentação e o edital vigentes.
Um precatório comprado de terceiro pode ser usado no Acordo Paulista?
Pode, desde que seja líquido, certo e exigível, a cessão esteja regular e homologada no processo de origem, o cessionário esteja formalmente reconhecido e todos os requisitos da PGE-SP sejam atendidos.
Fontes oficiais
- Código Tributário Nacional, arts. 156, II, e 170.
- Comunicado CAT 46/2006 — impossibilidade de compensar ICMS com precatórios na escrituração.
- Lei paulista nº 6.374/1989, art. 85 — penalidades por crédito indevido.
- Lei paulista nº 17.843/2023 — transação de débitos inscritos em dívida ativa.
- Resolução PGE nº 6/2024, com alterações posteriores — transação e uso de precatórios.
Leonard da Rosa
Diretor Executivo de Negócios Financeiros e Tecnologia na Lummen
Sua empresa tem dívida ativa e quer avaliar precatórios?
A Lummen analisa gratuitamente o seu caso: transação tributária federal (PGFN), Acordo Paulista (PGE-SP) e compensação de débitos inscritos em dívida ativa com precatórios — sem compromisso.
Falar com a Lummen no WhatsApp